Questão
ID 1858560Disciplina: Estatística
Assunto: Funções de Autocovariância e Autocorrelação
Ano: 2011 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Empresa Brasil de Comunicação
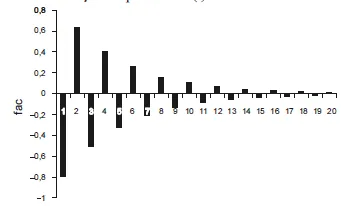
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.
O gráfico a seguir representa corretamente a função de autocorrelação do processo Z(t).