Questão
ID 1625779Disciplina: Estatística
Assunto: Estacionariedade
Ano: 2007 Banca: CESPE CEBRASPE - Centro de Seleção e de Promoção de Eventos UnB Órgão: Banco da Amazônia
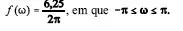
Considere um processo estocástico estacionário definido
por em que é uma observação no
instante t e é um ruído branco com média zero e
variância 5. Com base nessas informações, julgue os
itens que se seguem.