Questão
ID 1122293Disciplina: Legislação Estadual, Distrital e Municipal
Assunto: Lei Nº 10.086/1998 - Institui o Imposto sobre Circulação de Mercadoria e Prestação de Serviços do Estado de São Paulo - ICMS
Ano: 2009 Banca: FCC - Fundação Carlos Chagas Órgão: Secretaria da Fazenda do Estado de São Paulo
A inscrição do contribuinte X no Cadastro de Contribuintes do ICMS − CCI do Estado de São Paulo foi anulada, desde o suposto início de suas atividades em 01/01/07, em virtude da constatação de simulação de existência do estabelecimento, fato que foi devidamente comprovado em procedimento de apuração de inidoneidade de documentos fiscais, realizado em fevereiro de 2009, por Agente Fiscal de Rendas − AFR. Em razão dos fatos comprovados, o fisco paulista tornou pública, em 10/02/09, a cassação da inscrição do contribuinte X, e determinou que toda e qualquer nota fiscal de sua emissão fosse considerada inidônea, e, portanto, inábil para suportar crédito fiscal.
Luciana, AFR, em visita de fiscalização ao estabelecimento comercial paulista Y, constata o aproveitamento de créditos fiscais suportados por três notas fiscais de emissão do contribuinte X, listadas na tabela a seguir:
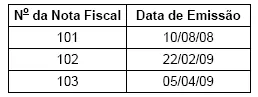
Ao ser informado por Luciana do teor da cassação da inscrição do contribuinte X, o contribuinte Y refutou aquelas informações com os seguintes argumentos:
− As operações foram efetivamente realizadas, apresentando, para tanto, um suposto recibo de quitação, referente à Nota Fiscal de emissão em 22/02/09.
− O contribuinte não tem meios de verificar se seu fornecedor está regularmente inscrito.
− A declaração de inidoneidade pelo Fisco só poderia produzir efeitos após a sua publicação, que ocorreu em 10/02/09.
Diante de tais argumentos do contribuinte, Luciana procede corretamente quando